Domain rauch-lack.de kaufen?
Wir ziehen mit dem Projekt
rauch-lack.de um.
Sind Sie am Kauf der Domain
rauch-lack.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rauch-lack.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Damschen, Karl: Karosserie Reparatur & LackierungKarosserie Reparatur & Lackierung , Die Reparatur von Karosserie und die Instandhaltung von Fahrzeugen sind wirtschaftlich wichtige Bereiche in der Werkstatt. Eine umfassende Aus- und Weiterbildung ist dabei unverzichtbar, um das betriebswirtschaftliche Potenzial ausschöpfen zu können. In der vollständig überarbeiteten 7. Auflage des Standardwerks "Karosserie Reparatur & Lackierung inkl. Unfallschaden-Abwicklung" wird ausführlich beschrieben, wie beschädigte Fahrzeuge fachgerecht wieder instandgesetzt werden können. Es behandelt alle Schritte einer Autoreparatur bei einem Unfall, beginnend bei den Grundlagen der Karosserie-Reparatur, gefolgt von der Werkstoffkunde, der Kalkulation von Unfallschäden, der Arbeitsplatzgestaltung und dem Werkzeugeinsatz. Zahlreiche praktische Beispiele veranschaulichen dabei die logischen Prozessabläufe. Mit einer neuen Strukturierung des Inhalts in die vier übergeordneten Buchteile I Karosserietechnik II Unfallschaden-Instandsetzungspraxis III Spezial-Reparaturmethoden IV Markt und Betriebsorganisation eignet sich das Buch nun inhaltlich gleichermaßen als Lehrbuch und Nachschlagewerk. NEU: In der 7. Auflage wird es um eine interaktive Aufgabensammlung ergänzt, die über den kostenlosen Onlineservice InfoClick heruntergeladen werden kann. Das Ziel dieses interaktiven PDF-Dokuments ist es, eine aktive und praktische Auseinandersetzung mit dem Lehrstoff zu ermöglichen. Durch das Eintragen eigener Lösungen und die sofortige Überprüfung der Richtigkeit werden Lerneffekt und Verständnis gesteigert. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20231215, Produktform: Leinen, Autoren: Damschen, Karl~Holetzke, Edmund, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 930, Abbildungen: zahlreiche, Keyword: ADAS-Kalibrierung; Abschnittsreparatur; Aerosoldosen; Aluminium; Aluminium-Karosseriebleche; Atemschutzmaßnahmen; Aufspulvorrichtung; Ausbeularbeiten; Ausbeultechniken; Ausbeulwerkzeug; Autoscheibe; Autowaschanlage; Basisfarbe; Beilackieren; Beispritzen; Bionik; Blechteile; CFK; Cabrio-Limousine; Cabriolet; Coupé; Crashmanagement; Decklack; Decklackierung; Deckvermögen; Deformationsverhalten; Draht-Zieh-Methode; Druckgießverfahren; Druckluftanlage; EDV-Schadenkalkulation; Elektronische Karosserievermessung; Erlkönige; Fahrwerksdiagnose; Fahrzeug-Schiebedach; Fahrzeugbestand; Fahrzeugkarosserie; Farbton-Überprüfung; Felgenaufbereitung; Fügegeräte; Fügesymbole; Fügetechniken, Fachschema: Instandhaltung - Instandsetzung~Karosserie - Karosseriebau~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Reparatur~Technik~Technologie, Fachkategorie: Technisches Handwerk~Technologie, allgemein, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 45, Gewicht: 2056, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Farbwalze Malerrolle Streichrolle Schaumstoffrolle Lackierrolle FarbauftragPerfekter Farbauftrag für Ihre Renovierungsprojekte Der hochwertige Farbroller ist speziell für einfache Malerarbeiten mit Dispersions- und Binderfarben konzipiert. Er ermöglicht einen gleichmäßigen und effizienten Farbauftrag auf verschiedenen Oberflächen. Ob Wände, Decken oder andere große Flächen – dieser Farbroller unterstützt Sie dabei, professionelle Ergebnisse zu erzielen. Produktdetails für Ihre Malerarbeiten Dieser Farbroller ist mit einem strapazierfähigen, weißen Vestan Bezug ausgestattet, der für eine optimale Farbaufnahme und -abgabe sorgt. Die Florhöhe von 18 mm ist ideal für eine Vielzahl von Farben und Untergründen und hilft, Spritzer zu minimieren. Der fest verbundene Bügel gewährleistet eine stabile Handhabung und Langlebigkeit, sodass Sie sich voll auf Ihre Arbeit konzentrieren können. Florhöhe: 18 mm Kerndurchmesser: 43 mm Breite der Walze: 250 mm Farbe des Bezugs: Weiß Material des Bezugs: Vestan Geeignet für: Dispersions- und Binderfarben Anwendungsbereiche: Innenräume, Wände, Decken Anwendungsfälle und Empfehlungen Dieser Farbroller ist hervorragend geeignet für Heimwerker und Profis, die Wert auf einen unkomplizierten Farbauftrag legen. Er ist die ideale Wahl für: Schnelle Renovierungen und Auffrischungsanstriche in Wohnräumen. Die Beschichtung großer Flächen wie Wände und Decken. Arbeiten mit gängigen Dispersionsfarben, Wandfarben und Binderfarben. Erleichtern Sie sich Ihre Malerarbeiten und erzielen Sie mit diesem zuverlässigen Farbroller ein sauberes und deckendes Ergebnis. Häufig gestellte Fragen (FAQ) Welche Farben kann ich mit diesem Farbroller verwenden? Dieser Farbroller eignet sich optimal für Dispersionsfarben und Binderfarben, die häufig für Wände und Decken in Innenräumen verwendet werden. Kann ich den Bügel des Farbrollers austauschen? Nein, der Bügel dieses Farbrollers ist fest mit der Walze verbunden und kann nicht ausgetauscht werden. Dies gewährleistet eine hohe Stabilität während der Anwendung. Wie reinige ich den Farbroller nach Gebrauch? Nach Gebrauch sollten Farbreste gründlich entfernt werden. Für wasserbasierte Farben spülen Sie den Roller unter fließendem Wasser aus, bis das Wasser klar bleibt. Für lösemittelbasierte Farben verwenden Sie entsprechende Reiniger. Lassen Sie den Roller anschließend vollständig trocknen. Ist der Farbroller für glatte oder raue Oberflächen geeignet? Mit einer Florhöhe von 18 mm ist dieser Farbroller vielseitig einsetzbar und sowohl für glattere als auch für leicht strukturierte Oberflächen geeignet. Bei sehr rauen Untergründen kann jedoch ein Roller mit längerer Florhöhe vorteilhaft sein. Welche Größe hat der Farbroller? Die Walze des Farbrollers hat eine Breite von 250 mm und einen Kerndurchmesser von 43 mm.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Damschen, Karl: Karosserie Reparatur & LackierungKarosserie Reparatur & Lackierung , Die Reparatur von Karosserie und die Instandhaltung von Fahrzeugen sind wirtschaftlich wichtige Bereiche in der Werkstatt. Eine umfassende Aus- und Weiterbildung ist dabei unverzichtbar, um das betriebswirtschaftliche Potenzial ausschöpfen zu können. In der vollständig überarbeiteten 7. Auflage des Standardwerks "Karosserie Reparatur & Lackierung inkl. Unfallschaden-Abwicklung" wird ausführlich beschrieben, wie beschädigte Fahrzeuge fachgerecht wieder instandgesetzt werden können. Es behandelt alle Schritte einer Autoreparatur bei einem Unfall, beginnend bei den Grundlagen der Karosserie-Reparatur, gefolgt von der Werkstoffkunde, der Kalkulation von Unfallschäden, der Arbeitsplatzgestaltung und dem Werkzeugeinsatz. Zahlreiche praktische Beispiele veranschaulichen dabei die logischen Prozessabläufe. Mit einer neuen Strukturierung des Inhalts in die vier übergeordneten Buchteile I Karosserietechnik II Unfallschaden-Instandsetzungspraxis III Spezial-Reparaturmethoden IV Markt und Betriebsorganisation eignet sich das Buch nun inhaltlich gleichermaßen als Lehrbuch und Nachschlagewerk. NEU: In der 7. Auflage wird es um eine interaktive Aufgabensammlung ergänzt, die über den kostenlosen Onlineservice InfoClick heruntergeladen werden kann. Das Ziel dieses interaktiven PDF-Dokuments ist es, eine aktive und praktische Auseinandersetzung mit dem Lehrstoff zu ermöglichen. Durch das Eintragen eigener Lösungen und die sofortige Überprüfung der Richtigkeit werden Lerneffekt und Verständnis gesteigert. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20231215, Produktform: Leinen, Autoren: Damschen, Karl~Holetzke, Edmund, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 930, Abbildungen: zahlreiche, Keyword: ADAS-Kalibrierung; Abschnittsreparatur; Aerosoldosen; Aluminium; Aluminium-Karosseriebleche; Atemschutzmaßnahmen; Aufspulvorrichtung; Ausbeularbeiten; Ausbeultechniken; Ausbeulwerkzeug; Autoscheibe; Autowaschanlage; Basisfarbe; Beilackieren; Beispritzen; Bionik; Blechteile; CFK; Cabrio-Limousine; Cabriolet; Coupé; Crashmanagement; Decklack; Decklackierung; Deckvermögen; Deformationsverhalten; Draht-Zieh-Methode; Druckgießverfahren; Druckluftanlage; EDV-Schadenkalkulation; Elektronische Karosserievermessung; Erlkönige; Fahrwerksdiagnose; Fahrzeug-Schiebedach; Fahrzeugbestand; Fahrzeugkarosserie; Farbton-Überprüfung; Felgenaufbereitung; Fügegeräte; Fügesymbole; Fügetechniken, Fachschema: Instandhaltung - Instandsetzung~Karosserie - Karosseriebau~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Reparatur~Technik~Technologie, Fachkategorie: Technisches Handwerk~Technologie, allgemein, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 45, Gewicht: 2056, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
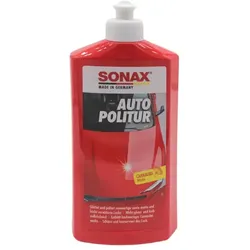
SONAX AutoPolitur, 500 ml Schont die LackoberflächeDie SONAX Autopolitur ist bestens für die Politur von neu- wertigen, matten und leicht verwitterten Bunt- und Metallic- Lacke. Feinste Schleifmittel reinigen schonend die Lackober- fläche, beseitigen feinste Unebenheiten und wirken glanz- und farbauffrischend. Hochwertiges Carnaubawachs schützt dauerhaft vor Witterungseinflüssen. Auch mit der Polierma- schine zu verarbeiten. Wenn nicht -sofort lieferbar- ist die Lieferzeit 20-25 Tage.10,54 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.